Trabalha de carteira assinada e está negativado? Veja como funciona o consignado CLT e como consultar ofertas de crédito no App Acordo Certo
Conseguir um empréstimo quando você está negativado nem sempre é fácil. Você faz uma simulação, informa sua renda e, muitas vezes, recebe uma recusa antes mesmo de conhecer uma proposta.
Para quem trabalha com carteira assinada, porém, existe uma modalidade diferente: o Crédito do Trabalhador, também chamado de consignado privado para CLT.
Nele, as parcelas são descontadas diretamente do salário, o que muda a forma como a instituição analisa a operação. E sabe o que é melhor? Você pode encontrar ofertas de crédito pelo App Acordo Certo.
Quer saber como funciona? Continue mais 3 minutinhos por aqui que vamos explicar tudo o que você precisa saber. Vem com a gente!
O que você precisa saber
- O Crédito do Trabalhador, o consignado privado para CLT, tem as parcelas descontadas diretamente do salário.
- Ter restrição no CPF não impede a solicitação, mas a aprovação depende da análise da instituição responsável.
- No App Acordo Certo podem aparecer ofertas de parceiros como a Gooroo Crédito, com parcelamento em até 36 vezes conforme a condição aprovada.
- A margem consignável pode chegar a 35% da remuneração disponível, mas não é preciso ocupar toda a margem.
- Antes de contratar, compare o CET e veja se uma renegociação da dívida reduz o valor que você precisa pedir.
O que é o crédito consignado privado para CLT?
O consignado privado é um empréstimo destinado a quem possui vínculo formal de trabalho. Hoje, essa modalidade funciona principalmente por meio do Crédito do Trabalhador.
A grande diferença está no pagamento. Em vez de receber um boleto todos os meses, você tem a parcela descontada diretamente do salário enquanto o contrato estiver ativo.
Na prática, funciona assim:
- você consulta uma oferta de crédito;
- passa pela análise da instituição responsável;
- confere valor, juros e quantidade de parcelas;
- aceita o contrato;
- recebe o dinheiro aprovado;
- passa a ter as prestações descontadas da folha.
Como existe essa estrutura de desconto no salário, o produto pode ter condições diferentes das encontradas em um empréstimo pessoal comum. Ainda assim, toda contratação continua sujeita à análise de crédito.
Está com o Empréstimo Consignado em atraso? Veja o que fazer: Empréstimo Consignado em Atraso: O Que Acontece e Como Negociar
Quem está negativado pode conseguir consignado CLT?
Ter uma restrição no CPF não impede automaticamente a solicitação do Crédito do Trabalhador. A instituição que oferece o empréstimo ainda vai avaliar seu perfil, seu vínculo e as condições disponíveis antes de decidir se aprova o pedido.
Sabe o que isso significa? Que você pode receber uma proposta e encontrar um valor menor do que esperava. Mas também pode ser que você não consiga um empréstimo naquele momento.
O importante é não confundir solicitação com ter crédito garantido. Nenhuma oferta séria promete aprovação para todos negativados antes de analisar os dados.
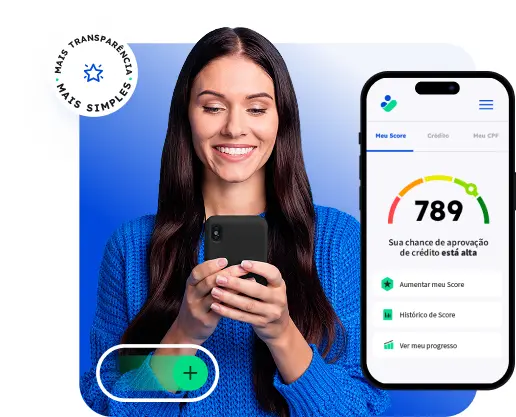
Dá para encontrar crédito consignado CLT no App Acordo Certo?
Além das ofertas de negociação de dívidas, você também pode encontrar oportunidades de empréstimo dentro do App Acordo Certo. Aqui existe uma diferença importante.
Quando você entra para negociar uma pendência, está procurando uma condição para pagar uma dívida antiga. Já na área de crédito, você está consultando uma oportunidade para contratar um novo empréstimo.
Entre as ofertas que podem aparecer para perfis elegíveis estão opções relacionadas ao Crédito do Trabalhador, como a Gooroo Crédito.
Você encontra a oportunidade na Acordo Certo e segue o fluxo indicado para conhecer a condição disponível. A análise, a aprovação, os juros e o valor liberado ficam por conta da instituição responsável pela oferta.
Pensando em tomar um empréstimo com agiota? Leia este artigo antes de qualquer decisão: Vale a pena tomar um empréstimo com agiota? Descubra os prós e contras!
Como consultar uma oferta de consignado CLT na Acordo Certo?
Se você trabalha de carteira assinada e quer saber se existe alguma oportunidade disponível, pode começar pelo próprio aplicativo.
O caminho é simples:
1. Entre no App Acordo Certo
Abra o aplicativo oficial e faça login na sua conta. Se ainda não tiver cadastro, informe os dados solicitados para acessar as oportunidades disponíveis para seu perfil.
2. Confira suas ofertas de crédito
Procure pelas oportunidades apresentadas dentro do aplicativo. Se existir uma opção de consignado privado disponível para você, ela poderá aparecer entre as ofertas de empréstimo.
3. Abra os detalhes
Veja qual instituição está oferecendo o crédito e qual modalidade está sendo apresentada. Se for Crédito do Trabalhador, você estará diante de um consignado voltado a quem possui vínculo CLT.
4. Siga para a análise
Continue pelo fluxo indicado e preencha as informações necessárias. É nessa etapa que a empresa responsável verifica se consegue disponibilizar uma proposta para você.
5. Confira o resultado
Caso exista aprovação, veja o valor liberado, os juros, a quantidade de parcelas e quanto será descontado mensalmente do seu salário. Não olhe apenas para o valor que poderá receber.
6. Faça as contas antes de contratar
Compare a prestação com seu salário e com as outras despesas do mês. Se a parcela cabe no seu orçamento e você entendeu todas as condições, siga as orientações para concluir a contratação.
Quer saber como funciona a Portabilidade do consignado? Leia este artigo: Portabilidade de consignado: como funciona
Que oferta de consignado CLT pode aparecer?
Uma das possibilidades é a Gooroo Crédito, que trabalha com o Crédito do Trabalhador para pessoas com carteira assinada. A contratação é digital e o crédito pode ser parcelado em até 36 vezes, conforme a condição aprovada para cada trabalhador.
A empresa atende trabalhadores CLT, com exceção de algumas situações específicas, como quem está no período de experiência ou em aviso prévio.
Isso ajuda a entender por que uma oferta pode aparecer para você dentro da Acordo Certo: seu perfil pode estar dentro do público atendido por um parceiro de crédito.
Ainda assim, abrir a oferta não significa que o dinheiro já está aprovado. Você precisa seguir para a análise e conhecer sua condição real.
Quem pode contratar o Crédito do Trabalhador?
O Crédito do Trabalhador foi criado para ampliar o acesso ao consignado entre pessoas que trabalham no setor privado. Podem estar dentro do público:
- trabalhadores contratados pela CLT;
- empregados domésticos;
- trabalhadores rurais;
- empregados contratados por MEI.
Você também precisa possuir um vínculo apto e margem disponível para o desconto da prestação. Se já existe outro consignado vinculado ao mesmo emprego, isso pode afetar sua capacidade de contratar um novo crédito.
Por isso, a oferta apresentada durante a análise é sempre a melhor referência para entender o que realmente está disponível no seu caso.
Veja como funciona o FGTS Futuro: FGTS Futuro: entenda como essa nova modalidade pode te ajudar a realizar o sonho da casa própria
Como funciona o desconto das parcelas?
Depois da contratação, você não precisa pagar um boleto de empréstimo todos os meses. A prestação é descontada diretamente da remuneração ligada ao vínculo usado no contrato.
Em outras palavras, o pagamento se torna automático. Mas é importante você ter em mente que o seu salário disponível ficará menor enquanto você estiver pagando o empréstimo.
Imagine que você recebe R$ 2.500 líquidos e contrata uma prestação de R$ 350. Durante os próximos meses, precisará organizar as despesas considerando que esse valor já estará comprometido, porque você receberá somente R$ 2.150.
Por isso, não pense apenas: “a parcela cabe no meu salário”. Pense: quanto sobra do meu salário depois da parcela?
Quanto do salário pode ser comprometido?
O Crédito do Trabalhador possui uma margem consignável de até 35% da remuneração disponível para o pagamento das prestações. Esse percentual é o limite usado na operação. Não significa que você precisa ocupar toda a sua margem.
Antes de decidir, desconte do salário:
- aluguel ou prestação da casa;
- alimentação;
- água, energia e gás;
- transporte;
- medicamentos;
- despesas com filhos;
- outras parcelas;
- demais gastos essenciais.
Depois veja quanto sobra. Se a prestação deixar você sem nenhuma margem para uma emergência, talvez seja melhor contratar um valor menor.
Leia também: Empréstimo FGTS no Nubank: Vantagens, como funciona e tudo mais
Por que o consignado pode ser uma opção para quem está negativado?
Em um empréstimo pessoal tradicional, a instituição precisa confiar que você receberá o salário e fará o pagamento da parcela por conta própria. No consignado CLT, existe o desconto direto na folha.
Essa estrutura reduz parte do risco da operação e pode permitir que alguns trabalhadores encontrem condições mesmo quando possuem restrições no CPF. Mas isso não elimina a análise.
A empresa responsável ainda pode verificar diferentes dados antes de decidir:
- situação do vínculo;
- renda;
- margem disponível;
- compromissos financeiros;
- histórico de crédito;
- critérios internos de risco.
Por isso, o caminho mais simples é consultar a oferta disponível para você em vez de tentar prever antecipadamente se haverá aprovação.
Quanto consigo pegar de consignado CLT?
O valor varia conforme sua situação. Não existe um empréstimo padrão em que todo trabalhador recebe a mesma quantia. Sua condição depende principalmente da margem que possui e da análise da instituição.
Entre os pontos que podem influenciar estão:
- seu salário;
- parcela máxima disponível;
- prazo do empréstimo;
- juros da proposta;
- valor solicitado;
- existência de outros consignados;
- critérios de aprovação.
Se você recebe uma oferta maior do que precisa, também não é necessário contratar tudo. Suponha que tenha R$ 5 mil disponíveis, mas precisa de apenas R$ 1.500 para resolver uma emergência.
Contratar o limite completo significa pagar juros sobre outros R$ 3.500 que você nem precisava usar. Veja primeiro a necessidade. Depois escolha o valor.
Quer saber o que é e como funciona o Saldo devedor? Leia este artigo: Saldo devedor: entenda o que é e como calcular para quitar as dívidas
Quais juros vou pagar?
Não existe uma única taxa de consignado CLT para todos os trabalhadores. As condições são definidas pela instituição responsável pela oferta e podem mudar conforme seu perfil, o prazo e o valor contratado.
Antes de aceitar, confira:
- taxa de juros mensal;
- taxa anual;
- Custo Efetivo Total;
- valor líquido que receberá;
- quantidade de prestações;
- valor mensal;
- total que será pago.
O CET é especialmente importante porque mostra o custo completo da operação. Às vezes, você encontra uma parcela pequena e pensa que a proposta está barata. Mas ela pode durar muitos meses e fazer o valor final ficar bem maior do que imaginava.
Posso usar o consignado para pagar minhas dívidas?
Pode fazer sentido quando o empréstimo ajuda você a substituir uma dívida mais cara por uma condição mais barata. Mas aqui a Acordo Certo pode ajudar dos dois lados.
Antes de contratar o crédito, aproveite que já está no aplicativo e consulte também suas pendências. Veja se existe alguma proposta de renegociação para a dívida que você pretende pagar.
Você pode descobrir, por exemplo, que uma dívida de R$ 4 mil possui uma oferta para quitação por R$ 1.800. Nesse caso, você talvez nem precise contratar os R$ 4 mil que estava procurando.
Compare primeiro:
- valor da dívida atual;
- desconto disponível no acordo;
- valor necessário para quitar;
- juros do consignado;
- valor da parcela;
- custo total do empréstimo.
Essa conta pode evitar que você contrate mais dinheiro do que realmente precisa.
Veja como conseguir um Crédito com Garantia de Imóvel: Crédito com Garantia de Imóvel: entenda o que é, como funciona e quais as melhores opções
Posso usar o FGTS como garantia?
Hoje, o Crédito do Trabalhador também permite o uso facultativo de garantias relacionadas ao FGTS e às verbas rescisórias, de acordo com as regras vigentes. O uso é opcional e pode fazer parte da condição apresentada pela instituição financeira.
Em 2026, a funcionalidade para oferta dessas garantias passou a funcionar também nos canais das instituições financeiras e na estrutura do Crédito do Trabalhador. Antes de aceitar, leia exatamente o que está sendo oferecido.
Dar uma garantia pode influenciar as condições do empréstimo, mas também significa que determinados recursos poderão ser utilizados se ocorrer uma situação prevista no contrato.
O que acontece se eu perder o emprego?
O empréstimo não desaparece porque você deixou a empresa. Se houver garantia vinculada à operação, ela poderá ser utilizada conforme o contrato e as regras do Crédito do Trabalhador.
Se ainda existir um saldo depois disso, você continuará responsável pelo pagamento. Por isso, pense nessa possibilidade antes da contratação.
Mesmo que seu emprego pareça estável hoje, uma parcela que ocupa grande parte do salário pode se tornar pesada caso sua renda mude nos próximos meses. Escolher um valor mais confortável ajuda a reduzir esse risco.
É autônomo e está precisando de empréstimo? Leia este post: Empréstimo para autônomo: como funciona e melhores opções para solicitar
A Acordo Certo é quem empresta o dinheiro?
A Acordo Certo ajuda você a encontrar oportunidades de crédito dentro do aplicativo. Quando uma oferta de consignado CLT aparece, existe uma instituição parceira responsável pelo produto.
É ela quem faz a análise, decide a aprovação, define os juros e formaliza o empréstimo. Por isso, a Acordo Certo não promete que você será aprovado.
O papel do aplicativo é aproximar você das ofertas que podem fazer sentido para seu perfil e facilitar o acesso à oportunidade. Depois, você lê as condições e decide se quer continuar.
O que conferir antes de contratar?
Se você está negativado e finalmente encontrou uma oferta, é fácil ficar empolgado com a aprovação. Mas espere alguns minutos antes de confirmar.
Veja:
- quanto será liberado;
- qual será a parcela;
- por quantos meses ela será descontada;
- quanto do salário ficará disponível;
- juros;
- CET;
- total pago até o fim;
- regras em caso de desligamento;
- existência de garantia;
- finalidade do dinheiro.
Se você não entendeu algum desses pontos, não avance ainda. Um empréstimo bem escolhido precisa ajudar sua vida financeira depois da contratação, e não apenas colocar dinheiro na sua conta hoje.
Veja como funciona o empréstimo Jeitto: Jeitto: Crédito, Empréstimo e Cartão do seu jeito, conheça os produtos!
Consignado CLT para negativado vale a pena?
Pode valer quando você realmente precisa do crédito, encontra uma boa condição e sabe que conseguirá conviver com o desconto no salário.
Também pode ser interessante quando permite substituir uma dívida cara por um compromisso de custo menor. Mas não contrate simplesmente porque conseguiu aprovação.
Antes, pergunte:
- preciso mesmo desse dinheiro?
- poderia resolver a dívida diretamente pela Acordo Certo?
- quanto preciso de verdade?
- a parcela cabe depois das despesas básicas?
- quanto vou pagar no total?
- existe uma proposta melhor disponível?
A melhor oferta não é a que libera o maior valor. É aquela que resolve sua necessidade e continua cabendo na sua vida depois que o dinheiro for usado.
Conclusão
Como você pode ver neste artigo, se trabalha com carteira assinada e está negativado, existe a possibilidade de conseguir um empréstimo consignado na Acordo Certo.
O Crédito do Trabalhador tem as parcelas descontadas diretamente da folha e permite que trabalhadores CLT passem pela análise mesmo quando possuem restrições no CPF.
Gostou? Então não perca mais tempo, entre no App Acordo Certo, confira as ofertas de crédito disponíveis para o seu perfil e veja se existe uma oportunidade de consignado CLT esperando por você.