Conquiste Suas Metas com a Poderosa Regra 50 30 20: Organize Suas Finanças, Priorize Despesas e Realize Investimentos para seu Futuro.
Sumário
- O que é a Regra 50 30 20?
- Como funciona a regra 50 30 20?
- 50% para necessidades
- 30% para desejos
- 20% para o futuro
- Calculadora 50 30 20
- E se os 50% não cabem no meu salário?
- Como adaptar a regra 50 30 20 para quem está endividado
- Erros comuns ao tentar aplicar a regra 50 30 20
- Usar o salário bruto no lugar do líquido
- Misturar necessidades com desejos
- Tentar ser perfeito logo no primeiro mês
- Ignorar os pequenos gastos variáveis
- Desistir quando o orçamento aperta
- Como começar a aplicar a regra 50 30 20 hoje
- Conclusão
Você chega no fim do mês sem entender para onde foi o dinheiro? Paga as contas, mas nunca sobra nada para poupar? Sente que está sempre no limite, sem conseguir avançar financeiramente?
A regra 50 30 20 foi criada justamente para resolver esse problema. É um método simples, sem planilha complexa e sem exigir conhecimento de finanças avançado. Basta saber quanto você ganha e dividir o salário em três partes.
Neste artigo, você vai entender como o método funciona, ver exemplos práticos com valores reais e aprender como adaptar a regra para a sua realidade, inclusive se você está endividado ou com o orçamento no limite. Vem com a gente!
O que é a Regra 50 30 20?
A regra 50 30 20 é um método de organização financeira criado pela senadora norte-americana Elizabeth Warren, que é professora de direito em Harvard e especialista em finanças pessoais.
Ela apresentou o método no livro All Your Worth, escrito com a filha Amelia Warren Tyagi, como uma forma simples e prática de qualquer pessoa organizar o orçamento mensal sem precisar de planilhas elaboradas.
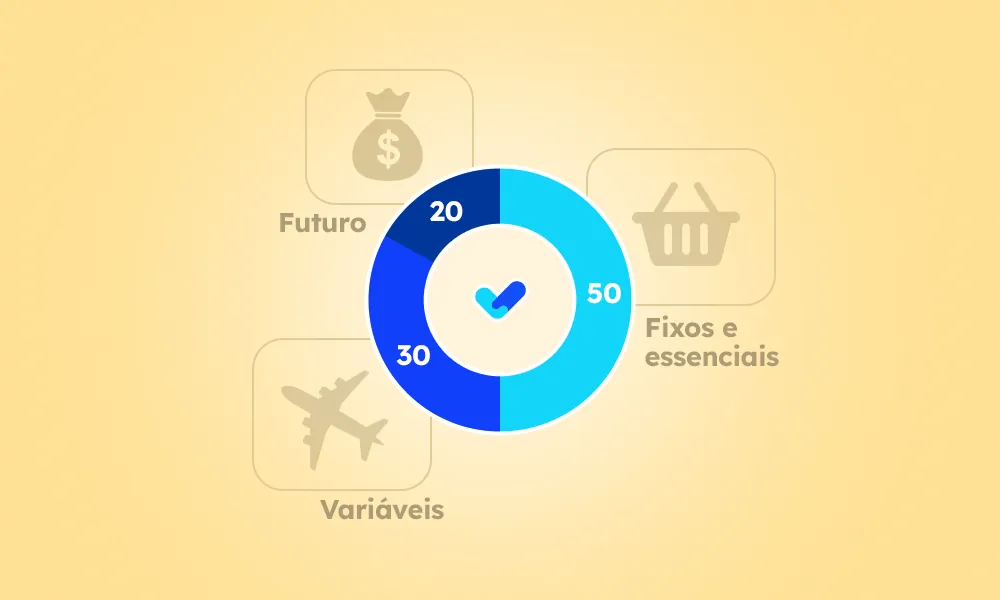
A lógica é dividir a renda líquida mensal em três categorias:
- 50% para necessidades: gastos essenciais e fixos;
- 30% para desejos: gastos variáveis e de escolha;
- 20% para o futuro: poupança, investimentos e quitação de dívidas.
O que torna a regra poderosa não é a complexidade, mas a clareza: quando você sabe exatamente para onde cada parte do seu dinheiro deve ir, fica muito mais difícil perder o controle.
Quer começar a introduzir a educação financeira na vida do seu filho? Então leia este artigo – Educação financeira infantil: entenda a importância e saiba como ensinar suas crianças
Como funciona a regra 50 30 20?
O ponto de partida é sempre o salário líquido que é o valor que efetivamente cai na sua conta depois de todos os descontos de INSS, IRRF e outros. Nunca use o salário bruto para fazer o cálculo, porque esse dinheiro nunca vai chegar no seu bolso.
Com o valor líquido em mãos, a divisão é feita assim:
| Categoria | Percentual | Como calcular |
|---|---|---|
| Necessidades | 50% | Salário líquido × 0,5 |
| Desejos | 30% | Salário líquido × 0,3 |
| Futuro | 20% | Salário líquido × 0,2 |
Veja como ficaria para diferentes faixas de renda:
| Salário líquido | 50% (necessidades) | 30% (desejos) | 20% (futuro) |
|---|---|---|---|
| R$ 1.621,00 | R$ 810,50 | R$ 486,30 | R$ 324,20 |
| R$ 2.000,00 | R$ 1.000,00 | R$ 600,00 | R$ 400,00 |
| R$ 2.500,00 | R$ 1.250,00 | R$ 750,00 | R$ 500,00 |
| R$ 3.000,00 | R$ 1.500,00 | R$ 900,00 | R$ 600,00 |
| R$ 4.000,00 | R$ 2.000,00 | R$ 1.200,00 | R$ 800,00 |
| R$ 5.000,00 | R$ 2.500,00 | R$ 1.500,00 | R$ 1.000,00 |
50% para necessidades
Os 50% cobrem tudo que é essencial para a sua vida funcionar, como gastos que você não pode simplesmente cortar, mesmo que queira.
O que entra nos 50%:
- Moradia: aluguel, condomínio, parcelas de financiamento imobiliário, conta de água, luz e gás;
- Transporte: parcelas do financiamento do carro, combustível, manutenção, seguro do veículo, transporte público, aplicativos de transporte para o trabalho;
- Alimentação: supermercado, feira, hortifruti, enfim, o básico da mesa;
- Saúde: plano de saúde, remédios de uso contínuo, consultas médicas;
- Educação: mensalidade escolar, material, cursos obrigatórios para o trabalho.
A ideia central é que nenhum desses gastos deve ultrapassar metade da sua renda.
Se os seus custos essenciais já consomem 60%, 70% ou mais do que você ganha, é um sinal importante: ou a renda precisa aumentar, ou algum custo fixo precisa ser revisado como trocar de imóvel, renegociar o plano de saúde ou reduzir o gasto com transporte.
30% para desejos
Os 30% cobrem gastos variáveis que são aqueles que você escolhe fazer e que podem ser cortados ou reduzidos sem comprometer sua sobrevivência.
O que entra nos 30%:
- Restaurantes, delivery e lanches fora de casa;
- Streaming (Netflix, Spotify, Prime Video e outros);
- Roupas, calçados e acessórios;
- Passeios, shows, cinema e lazer;
- Presentes e comemorações;
- Compras online por impulso;
- Serviços de beleza e estética além do básico.
Essa categoria costuma ser a mais difícil de controlar, porque envolve hábitos do dia a dia. Um café aqui, um delivery ali, uma assinatura que você mal usa, tudo parece pequeno, mas somado pode facilmente ultrapassar os 30% sem que você perceba.
A dica prática é listar todos os gastos variáveis do último mês e ver a soma. Muita gente se surpreende com o resultado.
20% para o futuro
Os 20% são a parte mais importante da regra e a mais sacrificada quando o orçamento aperta. É esse dinheiro que constrói segurança financeira ao longo do tempo.
O que entra nos 20%:
- Reserva de emergência: o colchão financeiro que evita que qualquer imprevisto vire dívida. O ideal é ter entre 3 e 6 meses de gastos guardados;
- Quitação de dívidas: se você tem dívidas em aberto, parte ou todo esse percentual deve ser direcionado para eliminá-las, começando sempre pelas que têm juros mais altos;
- Investimentos: CDB, Tesouro Direto, poupança, previdência privada, qualquer forma de fazer o dinheiro crescer ao longo do tempo;
- Objetivos de médio e longo prazo: viagem planejada, troca de carro, entrada de imóvel, fundo para os filhos estudarem.
Mesmo que no início você consiga destinar apenas R$ 200 ou R$ 300 por mês, o hábito de separar esse valor antes de gastar o restante faz uma diferença enorme ao longo do tempo.
Quer saber como a reestruturação de dívidas afeta o Imposto de Renda? Leia este post – Como a reestruturação de dívidas afeta o Imposto de Renda? Tudo o que você precisa saber!
Calculadora 50 30 20
Agora que você já sabe como funciona a regra 50 30 20, chegou a hora de calcular. E para ajudar você, separamos abaixo uma calculadora simples.
Você só precisa informar sua renda, os seus custos essenciais, variáveis e o quanto você está guardando para o futuro e ela já dá os percentuais automaticamente. Com esses dados na mão é só ajustar o orçamento.
Calculadora 50/30/20
As suas finanças estão assim hoje
Renda mensal
Custos totais mensais
E quanto sobra?
E agora o resultado
Custos Essenciais
Custos Variáveis
Futuro
E se os 50% não cabem no meu salário?
Essa é a principal dúvida de quem tenta aplicar a regra com renda mais baixa e é uma dúvida honesta. Para quem ganha o salário mínimo e mora em cidade grande, manter os custos essenciais em 50% da renda pode ser praticamente impossível.
A resposta é: a regra é um guia, não uma lei. O objetivo não é se culpar por não conseguir encaixar tudo nos percentuais exatos, mas usar a divisão como diagnóstico e meta.
Se hoje seus custos essenciais consomem 70% da renda, o caminho é trabalhar gradualmente para reduzir essa proporção, seja buscando renda extra, renegociando custos fixos ou identificando onde é possível economizar.
A regra funciona como bússola: ela mostra onde você está e aponta a direção.
Como adaptar a regra 50 30 20 para quem está endividado
Para quem tem dívidas em aberto, especialmente com juros altos como cartão de crédito e cheque especial, a prioridade deve ser diferente. Uma sugestão de adaptação para esse perfil:
- 50% para necessidades (mantém);
- 20% para desejos (reduz temporariamente);
- 30% para quitação de dívidas e reserva (aumenta).
A lógica é simples: nenhum investimento rende mais do que o custo das dívidas com juros altos. Antes de poupar ou investir, faz mais sentido eliminar as pendências que estão corroendo sua renda todo mês.
Se as dívidas estão negativadas, negociá-las com desconto é o primeiro passo. A Acordo Certo permite negociar débitos com até 99% de desconto e com o acordo fechado, você libera uma parcela do orçamento que pode ser redirecionada para o futuro.
Quer saber se dívida caduca? Leia este artigo e veja o que acontece - Dívida Caduca: Como Funciona e o Que Acontece com Sua Pendência
Erros comuns ao tentar aplicar a regra 50 30 20
Agora que você já sabe como funciona a regra, separamos abaixo alguns erros que são bastante comuns para quem tenta aplicá-la no dia a dia.
Usar o salário bruto no lugar do líquido
O cálculo deve ser feito sempre sobre o valor que cai na conta e não o que está na carteira de trabalho. Usar o bruto distorce todos os percentuais.
Misturar necessidades com desejos
Alimentação básica é necessidade, mas jantar fora todo fim de semana é desejo. Plano de saúde é necessidade, mas procedimento estético é desejo. Fazer essa separação com honestidade é essencial para o método funcionar.
Tentar ser perfeito logo no primeiro mês
A regra leva tempo para se encaixar na rotina. Quem tenta mudar tudo de uma vez costuma desistir na segunda semana. O melhor é começar acompanhando os gastos sem julgar, entender onde está o desequilíbrio e fazer ajustes graduais.
Ignorar os pequenos gastos variáveis
Assinatura de R$ 20 aqui, delivery de R$ 35 ali, esses valores somados podem representar 10% ou mais da renda sem que você perceba. Registrar todos os gastos, mesmo os pequenos, é o que torna o método efetivo.
Desistir quando o orçamento aperta
Quando vem um mês difícil, conta extra, imprevisto, gasto de emergência, muita gente abandona o controle financeiro. O correto é reconhecer o desvio, entender o que aconteceu e retomar o planejamento no mês seguinte.
Leia também - Recuperação de crédito: como reduzir a inadimplência?
Como começar a aplicar a regra 50 30 20 hoje
Como você pode ver, o método é poderoso, mas exige bastante disciplina para que seja colocado em prática. Para que você tenha sucesso:
- Descubra sua renda líquida mensal total: salário, renda extra, benefícios, tudo que entra na conta regularmente;
- Calcule os três valores multiplicando por 0,5, 0,3 e 0,2;
- Liste todos os seus gastos do último mês separando em necessidades, desejos e futuro;
- Compare o que você gasta com o que deveria gastar em cada categoria;
- Identifique onde está o desequilíbrio e defina um ajuste específico para o próximo mês;
- Use a calculadora da Acordo Certo para visualizar o diagnóstico completo de forma automática.
Antes de partir, veja como funciona a negociação de dívidas - Negociação de dívidas: guia definitivo para sair da inadimplência e recuperar o crédito
Conclusão
Conforme vimos, a regra 50 30 20 não resolve os problemas financeiros da noite para o dia, mas ela dá clareza. E clareza é o primeiro passo para mudar qualquer coisa nas finanças.
Quando você sabe exatamente para onde vai cada real do seu salário, fica muito mais fácil identificar o que está pesando no orçamento, cortar o que não agrega valor e construir o hábito de guardar dinheiro todo mês.
Pequenas mudanças consistentes ao longo do tempo geram resultados que parecem impossíveis quando você está no início. Comece pelo diagnóstico: use a calculadora da Acordo Certo, veja como seus gastos estão distribuídos hoje e ajuste o próximo mês.
E se as dívidas estão comprometendo sua capacidade de seguir a regra, consulte seu CPF gratuitamente na Acordo Certo, afinal, negociar primeiro é o caminho mais curto para o equilíbrio financeiro.